
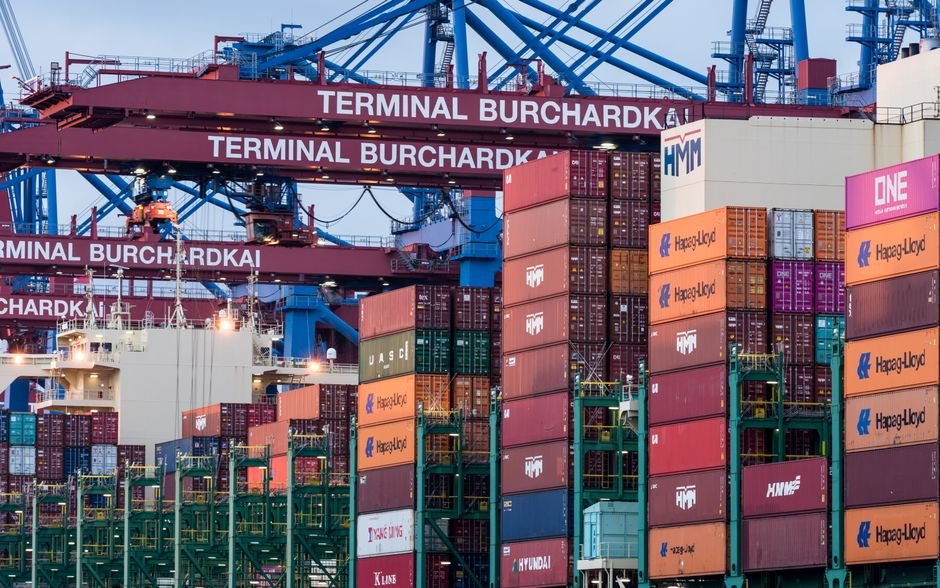
Stand: 8. September 2026 — Eurostat berichtete am 25. August, dass die EU im zweiten Quartal 2026 ein Warenhandelsdefizit von 21,8 Milliarden Euro verzeichnete: Einfuhren von 701,8 Milliarden überstiegen Ausfuhren von 680,0 Milliarden Euro. Für die betriebliche Entscheidung reicht es nicht, diese Aussage zu kennen. Zuerst muss geklärt werden, für welche Einheit und welchen Vorgang sie gilt, über welchen Mechanismus sie wirkt und welcher Nachweis eine Umsetzung rechtfertigt.
Gesicherte Fakten und Anwendungsbereich
Eurostat berichtete am 25. August, dass die EU im zweiten Quartal 2026 ein Warenhandelsdefizit von 21,8 Milliarden Euro verzeichnete: Einfuhren von 701,8 Milliarden überstiegen Ausfuhren von 680,0 Milliarden Euro.
Der Umschwung hing besonders mit dem Energiedefizit zusammen; Maschinen und Fahrzeuge blieben im Überschuss. Gesamtwerte sagen daher wenig über ein einzelnes Produkt oder Deutschland allein.
Auswirkungen auf den Betrieb
Energie- und Rohstoffimporte beeinflussen Preise und Wechselkurse, während Branchenüberschüsse Nachfrage und Wettbewerb unterschiedlich abbilden. Markteintrittsmodelle reagieren je nach lokaler Wertschöpfung.
Ein Gesamtdifferenzbetrag als Beweis für Importchancen zu verwenden ignoriert Warenart, Zoll, Compliance und Kunden. Reine Lokalisierung kann ebenfalls teurer sein.
Bei „EU-Warenhandel im zweiten Quartal mit 21,8 Milliarden Euro Defizit: Importannahmen neu testen“ werden amtliche Vorgaben oder Statistiken, eigene Vertrags- und Prozessdaten sowie noch ungeprüfte Annahmen getrennt dokumentiert. Eine allgemeine Quelle beschreibt den äußeren Rahmen, ersetzt aber weder Belege zum konkreten Unternehmen noch einen Test des tatsächlichen Ablaufs.
Entscheidung
Das Modell wird auf Produktcode-, Herkunfts- und Kundenebene gerechnet; nur nachgewiesene Kosten- und Lieferzeitvorteile rechtfertigen eine Strukturänderung.
Umsetzungsplan
- Produktcodes und Herkunft gegen EU-Handelsdaten und eigene Einfuhren prüfen.
- Direktimport, Distributor und lokale Montage mit Vollkosten vergleichen.
- Energie-, Wechselkurs- und Zollstress auf Marge und Lieferzeit anwenden.
- Für „EU-Warenhandel im zweiten Quartal mit 21,8 Milliarden Euro Defizit: Importannahmen neu testen“ jeweils eine entscheidende und eine ausführende Person sowie einen festen Prüftermin benennen.
- Für „EU-Warenhandel im zweiten Quartal mit 21,8 Milliarden Euro Defizit: Importannahmen neu testen“ Quellenseite, Abrufdatum, betroffene Einheit und interne Belege für und gegen die aktuelle Entscheidung gemeinsam ablegen.
- Bei einer Änderung von Vorschrift, Preis, Vertrag oder Praxisergebnis nur den betroffenen Prüfungspunkt zu „EU-Warenhandel im zweiten Quartal mit 21,8 Milliarden Euro Defizit: Importannahmen neu testen“ erneut öffnen.
Nachweis und Kontrolle
Für „EU-Warenhandel im zweiten Quartal mit 21,8 Milliarden Euro Defizit: Importannahmen neu testen“ beginnt die Kontrolle mit einem echten Vorgang und nicht mit einer abstrakten Checkliste. Dokumentiert werden Ausgangsdaten, verantwortliche Person, Beginn, Ergebnis und Abbruchkriterium. Wenn der Schritt „Produktcodes und Herkunft gegen EU-Handelsdaten und eigene Einfuhren prüfen.“ nicht mit aktuellen Unterlagen belegt werden kann, darf der Prozess nicht auf weitere Gesellschaften, Produkte oder Fälle ausgeweitet werden.
Die zweite Prüfung folgt dem Schritt „Direktimport, Distributor und lokale Montage mit Vollkosten vergleichen.“. Quelle, Abrufdatum, betroffene Einheit, Frist, Kostenwirkung und Zuständigkeit gehören in dieselbe Akte. Eine reine Formulierungsfrage löst keine Neufassung aus. Wiederholt sich derselbe Fehler oder betrifft er eine gesetzliche Pflicht, wird gezielt korrigiert und die Freigabe bis zum Nachweis ausgesetzt.
Nach „Energie-, Wechselkurs- und Zollstress auf Marge und Lieferzeit anwenden.“ werden Soll und tatsächliches Ergebnis verglichen. Für jede weitere Ausbaustufe gelten dieselben Erfolgskriterien. Ändert sich später nur eine Zahl, Frist oder Zuständigkeit, wird genau dieser Teil aktualisiert; bereits bestätigte Nachweise bleiben erhalten. So bleibt der Vorgang prüfbar, ohne Zeit und Budget durch vollständige Wiederholungen zu verbrauchen.
Grenzen der Einordnung
Quartalsdaten sind aggregiert und können revidiert werden; sie ersetzen keine Zolltarif-, Markt- oder Kundenprüfung.
